도쿄 쇼핑 환전, ATM 화면에서 원화를 고르면 손해입니다

도쿄 쇼핑 예산을 짤 때 보통 환율부터 봅니다. 어디서 바꾸는 게 싼지, 공항이 나은지 시내가 나은지 같은 것들이요.
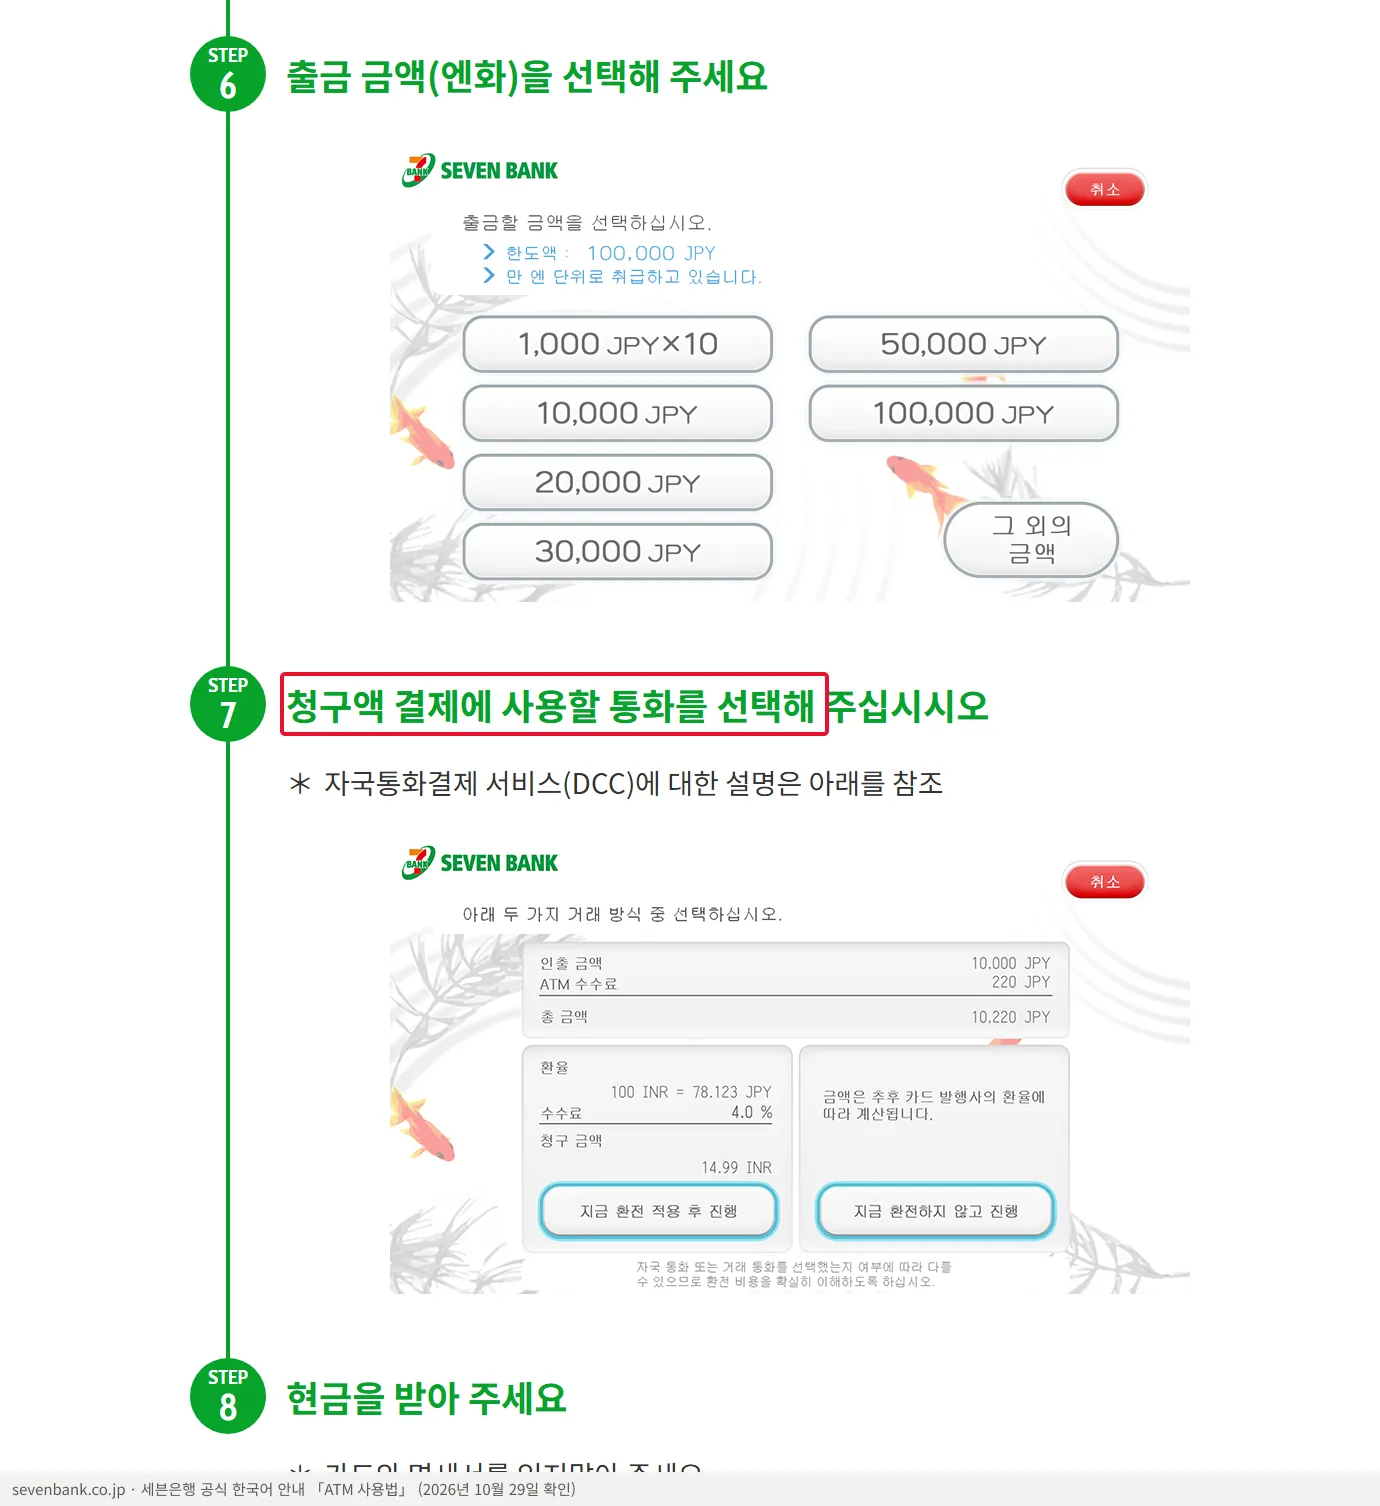
그런데 실제로 금액이 갈리는 자리는 따로 있습니다. 현지 ATM 화면에서 버튼 하나를 고르는 순간이에요. 세븐은행이 공식 한국어 페이지에 그 화면을 그대로 공개해 두었습니다. 아래는 거기서 읽은 것만 옮겼고, 캡처의 빨간 박스가 그 줄입니다.
인출 중간에 「어느 통화로 청구할까」를 묻습니다
 출처: 세븐은행 — ATM 사용법(한국어) 화면 캡처
금액을 고르고 나면(6단계) 바로 다음에 **7단계 「청구액 결제에 사용할 통화를 선택해 주십시오」**가 나옵니다. 이게 자국통화결제, 흔히 DCC라고 부르는 것이에요.
공식 안내가 올려 둔 예시 화면을 보면 선택지가 둘입니다.
- 「지금 환전 적용 후 진행」 — 그 자리에서 환율이 정해집니다. 화면에 환율과 함께 수수료율이 따로 적혀 있습니다.
- 「지금 환전하지 않고 진행」 — 엔으로 정산되고, 금액은 나중에 카드 발행사의 환율로 계산됩니다.
공식 설명도 같은 말을 합니다. 자국 통화를 고르면 ATM에서 금액이 결정되고, 일본 엔을 고르면 엔으로 정산된 뒤 청구 시점에 자국 통화로 정해진다고요. 화면 맨 아래에는 **「환전 비용을 확실히 이해하도록 하십시오」**라는 문장까지 붙어 있습니다.
정리하면 이렇습니다. 원화를 고르면 수수료가 한 겹 더 얹힌 환율로 그 자리에서 확정됩니다. 보통은 엔을 고르고 카드사 환율로 정산받는 쪽이 유리해요.
참고로 이 DCC 선택은 VISA와 Mastercard에서만 뜹니다. JCB·유니온페이·아멕스·디스커버·다이너스는 해당 없다고 공식 안내에 적혀 있습니다.
수수료는 금액이 아니라 횟수에 붙습니다
 출처: 세븐은행 — ATM 이용 시 주의점(한국어) 화면 캡처
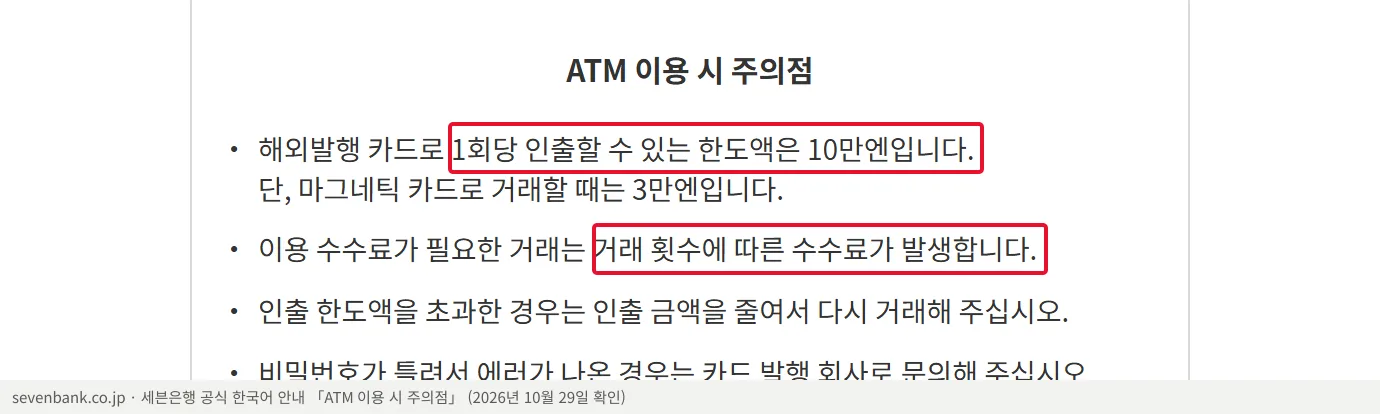
주의점 항목에 두 줄이 나란히 있습니다.
- 1회당 인출 한도는 10만엔. 단, 마그네틱 카드로 거래하면 3만엔입니다.
- 「이용 수수료가 필요한 거래는 거래 횟수에 따른 수수료가 발생합니다.」
두 줄을 붙여 읽으면 결론이 나옵니다. 나눠 뽑을수록 손해입니다. 3만엔씩 세 번 뽑으면 수수료도 세 번 붙어요. 쓸 금액을 미리 정해서 한 번에 뽑는 편이 낫습니다.
여기서 조심할 게 IC칩이 아니라 마그네틱으로 읽히는 카드입니다. 한도가 3만엔으로 떨어져서 10만엔을 쓰려면 네 번을 뽑아야 합니다. 수수료도 네 번이고요.
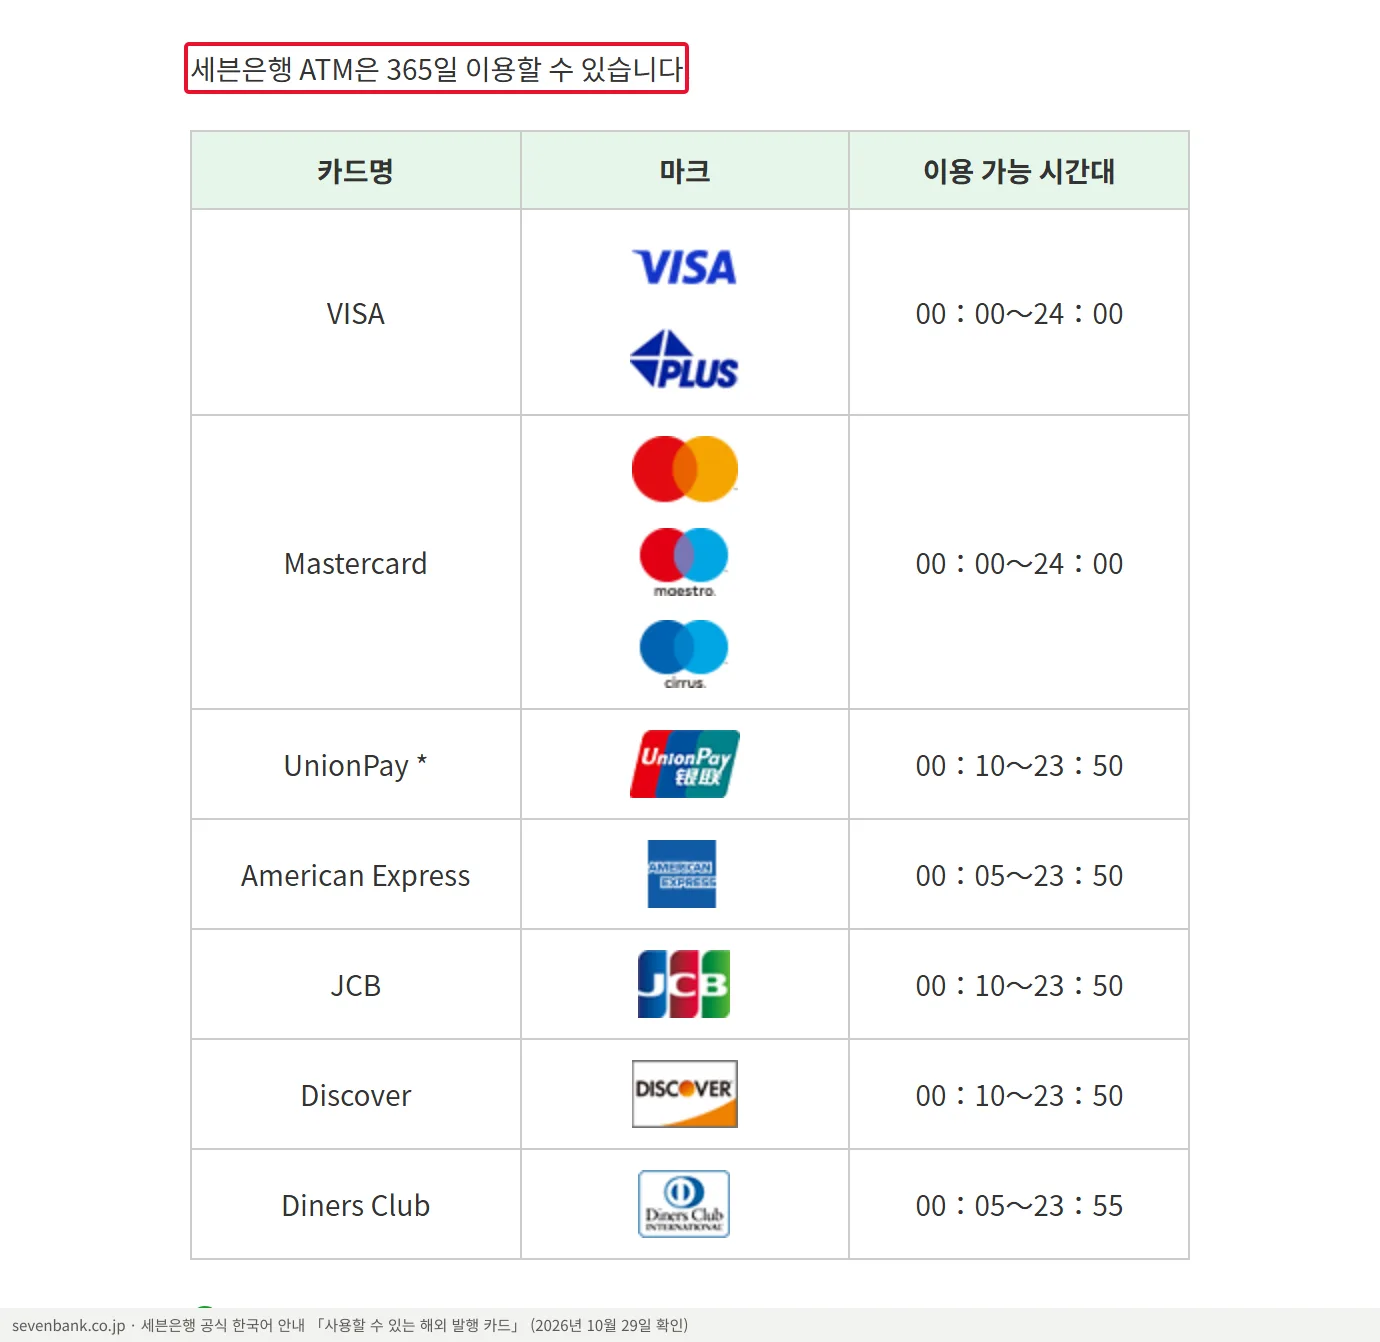
365일 되지만 브랜드마다 시간이 다릅니다
 출처: 세븐은행 — 사용할 수 있는 해외 발행 카드(한국어) 화면 캡처
표를 그대로 옮기면 이렇습니다.
| 브랜드 | 이용 가능 시간 |
|---|---|
| VISA · Mastercard | 00:00~24:00 |
| American Express | 00:05~23:50 |
| Diners Club | 00:05~23:55 |
| JCB · Discover · UnionPay | 00:10~23:50 |
VISA와 Mastercard만 24시간이고, 나머지는 자정 앞뒤로 몇 분씩 비어 있습니다. 밤 비행기로 도착해 심야에 현금을 찾으려는 일정이라면 가진 카드가 어느 쪽인지 보고 가세요.
ATM 위치도 편의점만은 아닙니다. 공식 안내는 나리타·하네다·간사이 등 국제공항과 소고/세이부 백화점, 이토요카도, 고텐바 프리미엄 아울렛 같은 상업시설에도 있다고 적어 두었습니다.
그래서 환전은 이렇게 정리합니다
첫째, 현금을 쓸 만큼만 정해서 한 번에 뽑습니다. 수수료가 횟수에 붙으니까요.
둘째, ATM 7단계에서 엔을 고릅니다. 원화 쪽은 그 자리에서 수수료가 붙은 환율로 확정됩니다.
셋째, 심야에 찾을 거면 VISA나 Mastercard로. 나머지 브랜드는 자정 전후에 쉽니다.
한계도 밝혀 둡니다. 공식 안내는 **「해외 발행 카드의 종류에 따라 수수료가 다릅니다」**라고만 적어 두었고, 한국 카드사별 금액은 나오지 않습니다. 실제 수수료는 카드사 쪽에서 확인해야 합니다. 그리고 위 화면의 숫자(ATM 수수료 220엔, 수수료율 4.0%)는 공식 페이지가 올린 예시 화면의 값이지 한국 카드에 그대로 적용되는 값이 아닙니다.
총평
환전에서 제일 자주 놓치는 건 환율이 아니라 선택 화면이었습니다. 어느 환전소가 0.5% 싼지 비교하는 동안, ATM 화면에서 버튼 하나를 잘못 눌러 그보다 큰 금액이 나갑니다.
외울 것은 두 가지뿐이에요. 엔을 고른다. 한 번에 뽑는다.
그리고 출발 전에 카드 뒷면이 아니라 카드사 앱에서 해외 ATM 수수료를 한 번 확인해 두세요. 공식 안내가 「카드 종류에 따라 다르다」고 적어 둔 그 금액입니다.


